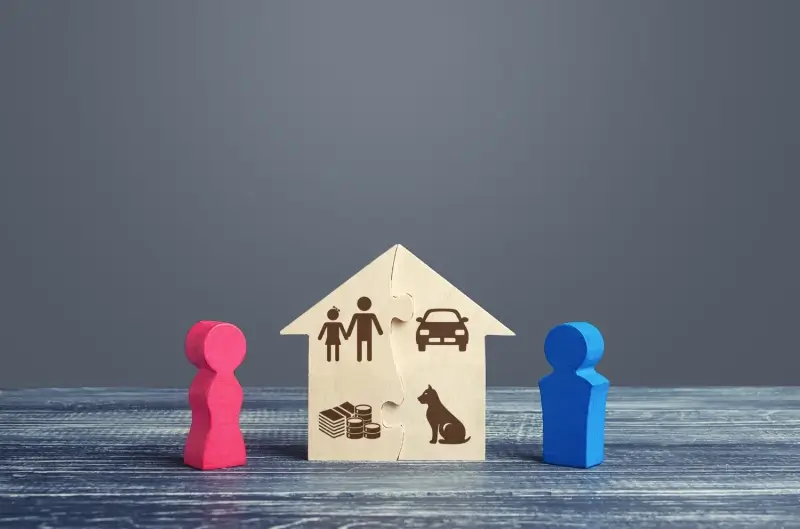

Kwestia tego, czy darowizna otrzymana przez jednego z małżonków podczas trwania wspólności majątkowej wchodzi w skład majątku wspólnego i tym samym podlega podziałowi, jest zagadnieniem budzącym wiele wątpliwości prawnych. Zgodnie z polskim prawem rodzinnym i opiekuńczym, zasadą jest, że przedmioty majątkowe nabyte przez jednego z małżonków w drodze darowizny, zasadniczo stanowią jego majątek osobisty. Oznacza to, że co do zasady nie podlegają one podziałowi majątku wspólnego, który obejmuje aktywa nabyte przez oboje małżonków lub przez jednego z nich z majątku wspólnego w trakcie trwania małżeństwa. Jednakże, jak to często bywa w prawie, istnieją od tej reguły wyjątki, które mogą znacząco wpłynąć na ostateczny kształt podziału majątku.
Najczęściej spotykany scenariusz, w którym darowizna może zostać włączona do majątku wspólnego, dotyczy sytuacji, gdy darczyńca w sposób wyraźny i jednoznaczny postanowi inaczej. Może to nastąpić poprzez wskazanie w akcie darowizny, że przedmiot darowizny ma trafić do obojga małżonków lub do majątku wspólnego. Wówczas wola darczyńcy jest decydująca i przedmiot darowizny staje się częścią wspólnego dorobku małżonków. Bez takiego wyraźnego postanowienia, nawet jeśli darowizna została przekazana w trakcie trwania małżeństwa, nadal powinna być traktowana jako majątek osobisty obdarowanego małżonka. Kluczowe jest zatem dokładne brzmienie umowy darowizny oraz intencje osoby przekazującej darowiznę.
Należy również pamiętać, że przepisy prawa cywilnego mogą ulec zmianie, a orzecznictwo sądowe wciąż kształtuje interpretację istniejących przepisów. Dlatego też, w przypadku wątpliwości dotyczących konkretnej sytuacji, zawsze warto skonsultować się z prawnikiem specjalizującym się w prawie rodzinnym i majątkowym. Pomoże on analizować dokumenty, ocenić stan prawny i doradzić najlepsze rozwiązania, uwzględniając indywidualne okoliczności sprawy. Zrozumienie niuansów prawnych związanych z darowiznami w kontekście podziału majątku jest kluczowe dla ochrony praw obu stron.
Kiedy własność darowanej rzeczy wchodzi w skład majątku wspólnego
W polskim systemie prawnym istnieją jasno określone zasady dotyczące klasyfikacji majątków małżonków. Rozróżniamy majątek osobisty każdego z małżonków oraz majątek wspólny, który powstaje z chwilą zawarcia małżeństwa, jeśli nie został zawarty intercyza. Przedmioty majątkowe, które wchodzą w skład majątku osobistego, nie podlegają podziałowi w sytuacji ustania wspólności majątkowej. Podobnie jest z darowiznami. Podstawowa zasada mówi, że darowizna przekazana na rzecz jednego małżonka stanowi jego majątek osobisty. Jednakże, jak wspomniano wcześniej, istnieją sytuacje, w których ta zasada może ulec modyfikacji.
Jednym z kluczowych czynników decydujących o tym, czy darowizna trafi do majątku wspólnego, jest wola darczyńcy. Jeśli osoba dokonująca darowizny wyraźnie oświadczy w akcie darowizny, że przedmiot darowizny ma przypaść obojgu małżonkom lub majątkowi wspólnemu, wówczas taka darowizna staje się częścią wspólnego dorobku. To oświadczenie musi być jednoznaczne i niepozostawiające wątpliwości co do jego treści. Brak takiego zapisu oznacza, że darowizna pozostaje majątkiem osobistym obdarowanego małżonka, nawet jeśli została przekazana w trakcie trwania małżeństwa.
Istotne jest również, aby pamiętać o przepisach dotyczących dziedziczenia. W przypadku, gdy darowizna następuje na rzecz jednego małżonka, a późnej ten małżonek umiera, przedmiot darowizny wchodzi w skład jego masy spadkowej. Jeśli małżonkowie nie mają rozdzielności majątkowej, a darowizna nie została wyraźnie włączona do majątku wspólnego, to po śmierci jednego z małżonków, jego majątek osobisty, w tym otrzymana darowizna, podlega dziedziczeniu zgodnie z przepisami Kodeksu cywilnego. To pokazuje, jak ważne jest precyzyjne określenie statusu prawnego otrzymanej darowizny już w momencie jej przekazania.
Kluczowe aspekty prawne dla darowizny w kontekście podziału majątku
Analizując sprawę tego, czy darowizna podlega podziałowi majątku, należy zwrócić szczególną uwagę na kilka fundamentalnych aspektów prawnych, które decydują o jej losie po ustaniu wspólności majątkowej małżonków. Podstawowym przepisem regulującym tę kwestię jest artykuł 33 Kodeksu rodzinnego i opiekuńczego, który wymienia składniki majątku osobistego każdego z małżonków. W tym katalogu znajduje się między innymi przedmiot darowizny, chyba że darczyńca postanowił inaczej.
To właśnie klauzula „chyba że darczyńca postanowił inaczej” stanowi oś sporu w wielu sprawach dotyczących podziału majątku po otrzymaniu darowizny. Aby darowizna weszła do majątku wspólnego, wola darczyńcy musi być wyrażona w sposób niebudzący wątpliwości. Najczęściej odbywa się to poprzez odpowiednie sformułowanie w akcie notarialnym darowizny lub w innym dokumencie o charakterze prawnym. Jeśli taki zapis nie istnieje, darowizna pozostaje majątkiem osobistym obdarowanego małżonka.
Warto również mieć na uwadze, że przepisy dotyczące darowizn mogą być interpretowane przez sądy w różny sposób w zależności od konkretnych okoliczności sprawy. Dlatego też, w sytuacji gdy małżonkowie stają przed koniecznością podziału majątku, a jeden z nich otrzymał darowiznę, niezwykle istotne jest skorzystanie z profesjonalnej pomocy prawnej. Prawnik specjalizujący się w sprawach rodzinnych pomoże ocenić istniejącą dokumentację, zbadać wolę darczyńcy i doradzić, jakie kroki należy podjąć, aby zabezpieczyć swoje interesy.
Co więcej, w przypadku, gdy darowizna była znaczącej wartości lub została przeznaczona na potrzeby wspólnego gospodarstwa domowego, mogą pojawić się argumenty dotyczące tzw. nakładów z majątku osobistego na majątek wspólny. W takich sytuacjach sąd może brać pod uwagę, czy darowizna faktycznie przyczyniła się do powiększenia majątku wspólnego i czy powinna zostać uwzględniona przy podziale. Analiza takich kwestii wymaga dogłębnej wiedzy prawniczej i znajomości praktyki sądowej.
W jaki sposób darowizna nieruchomości wpływa na wspólność majątkową?
Nieruchomości stanowią specyficzną kategorię aktywów, a darowizna nieruchomości na rzecz jednego z małżonków może mieć istotne konsekwencje dla majątku wspólnego. Podobnie jak w przypadku innych darowizn, podstawowa zasada stanowi, że nieruchomość nabyta w drodze darowizny przez jednego z małżonków staje się jego majątkiem osobistym. Jest to zgodne z brzmieniem artykułu 33 punkt 2 Kodeksu rodzinnego i opiekuńczego, który jednoznacznie klasyfikuje przedmioty majątkowe nabyte przez jednego z małżonków w drodze darowizny jako jego majątek osobisty.
Jednakże, jak już wielokrotnie podkreślano, kluczowa jest wola darczyńcy. Jeśli akt darowizny nieruchomości zawiera wyraźne oświadczenie darczyńcy, że nieruchomość ma przypaść obojgu małżonkom lub ma wejść w skład ich majątku wspólnego, wówczas nieruchomość taka staje się częścią wspólnego dorobku. Taka sytuacja może mieć miejsce na przykład wtedy, gdy rodzice chcą przekazać lokal mieszkalny swoim dzieciom, które są już małżeństwem, i życzą sobie, aby nieruchomość stanowiła ich wspólne dobro. W takich przypadkach, jeśli oświadczenie jest jasne, nieruchomość podlegać będzie podziałowi.
Należy również wziąć pod uwagę, że w przypadku darowizny nieruchomości mogą pojawić się dodatkowe kwestie, takie jak ustalenie wartości nieruchomości w momencie darowizny i jej późniejszy wpływ na majątek wspólny. Jeśli na przykład darowana nieruchomość zostanie następnie sprzedana, a uzyskane środki zostaną przeznaczone na zakup innej nieruchomości lub na inne cele wspólne, sytuacja prawna może się skomplikować. Sąd podczas podziału majątku będzie musiał uwzględnić, w jaki sposób darowana nieruchomość wpłynęła na faktyczny stan posiadania i majątku małżonków.
Ważnym aspektem jest również forma aktu darowizny nieruchomości. Zgodnie z prawem, darowizna nieruchomości wymaga formy aktu notarialnego pod rygorem nieważności. Brak zachowania tej formy sprawia, że umowa darowizny jest nieważna, a nieruchomość nie zmienia swojego właściciela. Dlatego też, przy dokonywaniu darowizny nieruchomości, niezwykle istotne jest dopilnowanie wszystkich formalności i skorzystanie z usług notariusza, który zadba o prawidłowe sporządzenie dokumentu i wpisanie zmian w księdze wieczystej. Tylko w ten sposób można mieć pewność, że darowizna została skutecznie dokonana i jej status prawny jest jasny.
Darowizna pieniędzy od rodziców a podział majątku dorobkowego
Darowizny pieniężne od rodziców lub innych bliskich osób są bardzo częstym zjawiskiem w praktyce, zwłaszcza w kontekście zakupu nieruchomości czy budowy domu. W takich sytuacjach pojawia się pytanie, czy otrzymane środki pieniężne, które weszły w skład majątku wspólnego małżonków, podlegają późniejszemu podziałowi. Zgodnie z zasadą ogólną, pieniądze nabyte przez jednego z małżonków w drodze darowizny stanowią jego majątek osobisty. Dotyczy to również pieniędzy otrzymanych od rodziców, jeśli darczyńca nie postanowił inaczej.
Jednakże, w przypadku darowizn pieniężnych, często dochodzi do sytuacji, w której otrzymane środki nie są odrębnie przechowywane, lecz trafiają na wspólne konto małżonków lub są przeznaczane na bieżące potrzeby rodziny i wspólne inwestycje. W takich okolicznościach trudno jest ustalić, czy pieniądze te nadal stanowią majątek osobisty jednego z małżonków, czy też weszły w skład majątku wspólnego. Kluczowe jest tutaj udowodnienie pochodzenia środków oraz sposobu ich wykorzystania. Jeśli pieniądze zostały zainwestowane w majątek wspólny, na przykład w zakup wspólnego mieszkania, mogą one być traktowane jako wkład jednego z małżonków do majątku wspólnego.
Ważną kwestią jest również to, czy darczyńca w akcie darowizny pieniędzy wyraźnie zaznaczył, że mają one trafić do majątku wspólnego małżonków. Jeśli taki zapis istnieje, wówczas pieniądze te nie podlegają podziałowi jako majątek osobisty, ale stają się częścią wspólnego dorobku. Bez takiego wyraźnego postanowienia, nawet jeśli pieniądze zostały przeznaczone na wspólne cele, mogą one być nadal uważane za majątek osobisty obdarowanego małżonka, co może rodzić komplikacje w przypadku podziału majątku.
W sytuacjach spornych, sąd będzie analizował wszystkie dostępne dowody, takie jak wyciągi bankowe, umowy, zeznania świadków, aby ustalić, czy darowizna pieniędzy faktycznie weszła w skład majątku wspólnego. Warto pamiętać, że nawet jeśli pieniądze zostały przeznaczone na wspólne cele, ale nie było wyraźnego postanowienia darczyńcy o włączeniu ich do majątku wspólnego, mogą być one przedmiotem rozliczeń w ramach podziału majątku. Wówczas sąd może uwzględnić wartość tych środków przy ustalaniu udziałów małżonków w majątku wspólnym, szczególnie jeśli przyczyniły się one do jego powiększenia.
Jak udowodnić, że darowizna nie podlega podziałowi majątku?
Udowodnienie, że darowizna otrzymana przez jednego z małżonków nie podlega podziałowi majątku, wymaga przedstawienia odpowiednich dowodów, które jednoznacznie potwierdzą jej osobisty charakter. Podstawowym i najsilniejszym dowodem jest akt darowizny, jeśli został sporządzony w formie pisemnej, a najlepiej w formie aktu notarialnego. W dokumencie tym powinny znaleźć się zapisy jasno wskazujące, że przedmiot darowizny jest przeznaczony na majątek osobisty obdarowanego małżonka. Kluczowe jest, aby darczyńca nie zawarł w akcie postanowienia o włączeniu darowizny do majątku wspólnego.
Jeśli akt darowizny nie zawiera precyzyjnych sformułowań lub został sporządzony w sposób nieformalny, istotne mogą okazać się inne dowody. Mogą to być na przykład zeznania świadków, którzy byli obecni przy przekazaniu darowizny i potwierdzą, że jej celem było obdarowanie wyłącznie jednego z małżonków. Warto jednak pamiętać, że zeznania świadków mają mniejszą moc dowodową niż dokumenty urzędowe, zwłaszcza w sprawach o większej wartości majątkowej.
W przypadku darowizn pieniężnych, udowodnienie ich osobistego charakteru może być bardziej skomplikowane. Jeśli pieniądze zostały przelane na konto osobiste obdarowanego małżonka i nie zostały od razu przeznaczone na wspólne cele, warto zachować wyciągi bankowe potwierdzające ten fakt. Kolejne transakcje, które nie są związane z majątkiem wspólnym, również mogą stanowić dowód na utrzymanie osobistego charakteru środków. Ważne jest, aby wykazać, że otrzymane pieniądze nie zostały wymieszane z majątkiem wspólnym i nie przyczyniły się do jego powiększenia.
Kluczowe jest również, aby analizować kontekst i okoliczności dokonania darowizny. Jeśli na przykład darowizna nastąpiła w momencie, gdy małżonkowie byli już w trakcie procesu separacyjnego lub rozwodowego, może to być dodatkowym argumentem za tym, że darczyńca chciał obdarować wyłącznie jednego z małżonków. W każdej sytuacji, gdy pojawiają się wątpliwości, zaleca się skorzystanie z pomocy prawnika, który pomoże zebrać odpowiednie dowody i skutecznie reprezentować klienta w postępowaniu sądowym.
Czy darowizna przekazana na rzecz małżonka podlega podziałowi w przypadku rozwodu?
Podział majątku jest zazwyczaj nieodłącznym elementem postępowania rozwodowego, gdy małżonkowie nie posiadają rozdzielności majątkowej. W tym kontekście, kwestia tego, czy darowizna otrzymana przez jednego z małżonków podlega podziałowi, nabiera szczególnego znaczenia. Zgodnie z zasadą ogólną, przedmioty majątkowe nabyte w drodze darowizny przez jednego z małżonków stanowią jego majątek osobisty i tym samym nie podlegają podziałowi majątku wspólnego. Dotyczy to zarówno darowizn pieniężnych, jak i rzeczowych, w tym nieruchomości.
Jednakże, jak już wielokrotnie podkreślano, kluczową rolę odgrywa wola darczyńcy. Jeśli darczyńca w akcie darowizny wyraźnie zaznaczył, że przedmiot darowizny ma trafić do majątku wspólnego małżonków, wówczas darowizna taka staje się częścią wspólnego dorobku i podlega podziałowi na równych zasadach. Brak takiego postanowienia oznacza, że darowizna pozostaje majątkiem osobistym obdarowanego małżonka. W przypadku rozwodu, sąd dokonujący podziału majątku będzie respektował ten podział.
Istotne jest również, w jaki sposób darowana rzecz lub pieniądze zostały wykorzystane. Jeśli darowizna została przeznaczona na pokrycie długów obciążających majątek wspólny lub na remont wspólnej nieruchomości, sąd może brać pod uwagę tak zwane nakłady z majątku osobistego na majątek wspólny. Wówczas, nawet jeśli darowizna nominalnie była majątkiem osobistym, jej wartość może zostać uwzględniona przy rozliczeniach między małżonkami. Celem jest sprawiedliwy podział majątku, uwzględniający rzeczywisty wkład każdego z małżonków.
W sytuacjach spornych, kluczowe staje się udowodnienie charakteru prawnego darowizny. W przypadku rozwodu, proces podziału majątku może być skomplikowany, a strony często są w konflikcie. Dlatego też, niezbędna jest profesjonalna pomoc prawna. Doświadczony adwokat specjalizujący się w sprawach rozwodowych i podziale majątku pomoże zgromadzić odpowiednie dowody, przeanalizować dokumentację darowizny i skutecznie reprezentować klienta przed sądem, dbając o jego interesy i wyjaśnienie statusu prawnego otrzymanej darowizny.