„`html
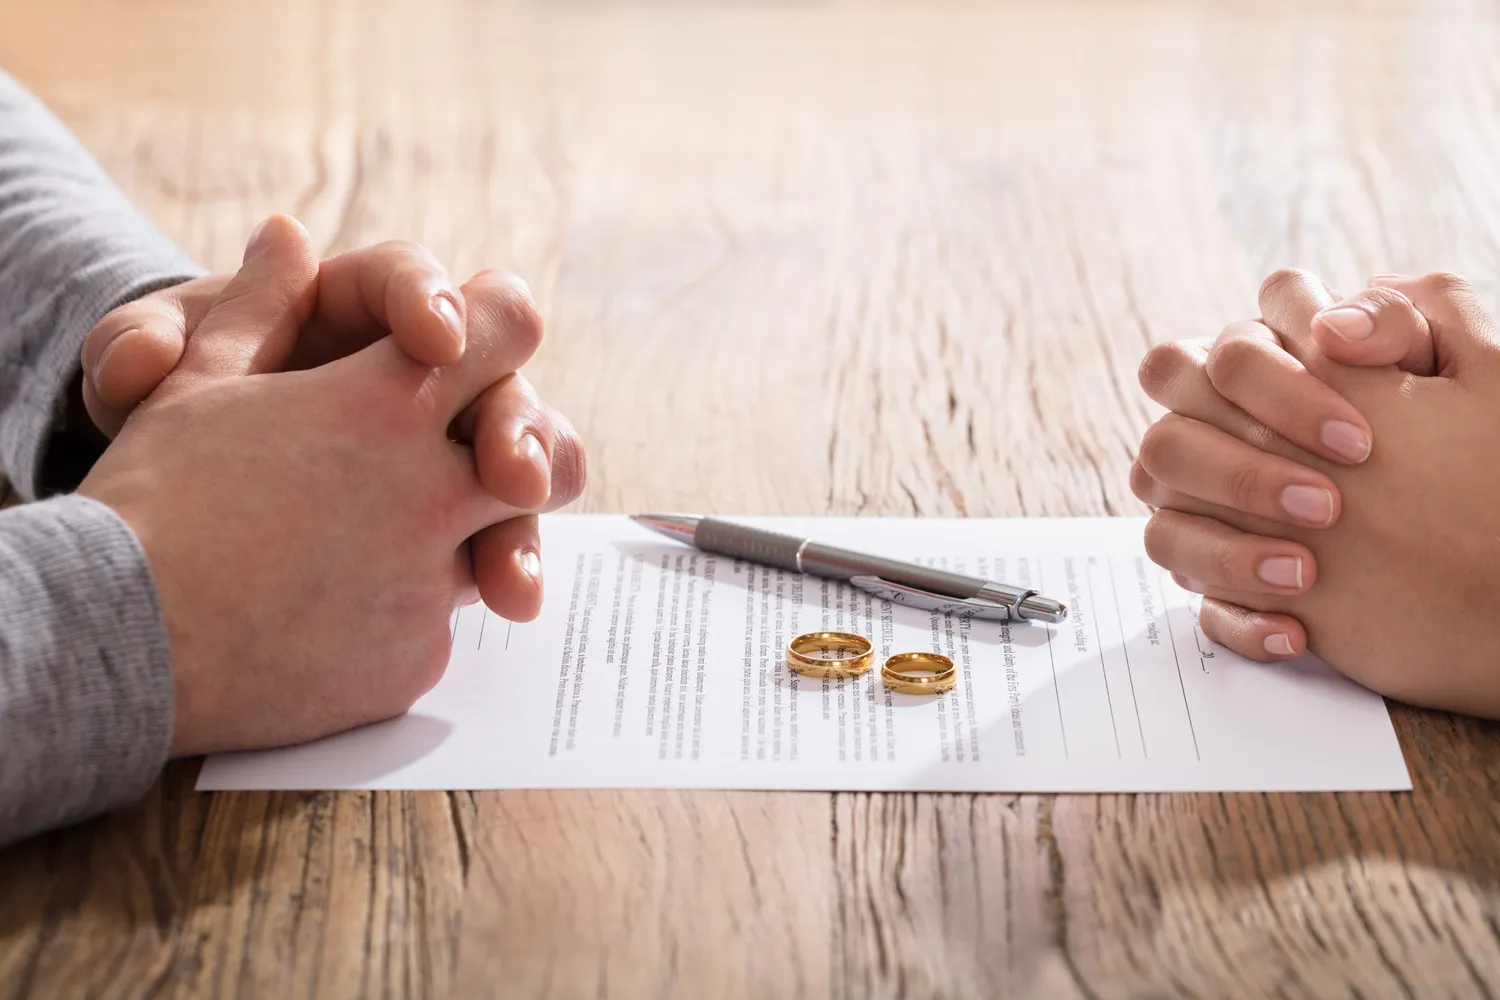
Upadłość konsumencka, znana również jako upadłość dla osób fizycznych nieprowadzących działalności gospodarczej, stanowi narzędzie prawne stworzone z myślą o osobach, które znalazły się w stanie trwałej niewypłacalności. Jest to swoisty „plan B” dla tych, którzy nie są w stanie spłacić swoich zobowiązań finansowych, takich jak kredyty, pożyczki, rachunki czy inne długi. Proces ten, choć bywa skomplikowany, ma na celu przede wszystkim umożliwić dłużnikowi wyjście z pętli zadłużenia i odzyskanie kontroli nad własnym życiem finansowym. Kluczową ideą upadłości konsumenckiej jest oddłużenie, które może przyjąć różne formy w zależności od indywidualnej sytuacji dłużnika i jego majątku.
Mechanizm działania upadłości konsumenckiej polega na tym, że po złożeniu wniosku i jego pozytywnym rozpatrzeniu przez sąd, zostaje powołany syndyk. Syndyk jest profesjonalistą, którego zadaniem jest zarządzenie majątkiem upadłego. Jego rola polega na spisaniu wszystkich aktywów dłużnika, a następnie ich sprzedaży w celu zaspokojenia wierzycieli w jak najwyższym możliwym stopniu. Należy jednak podkreślić, że nie wszystkie składniki majątku podlegają likwidacji. Istnieje lista rzeczy, które są wyłączone z masy upadłościowej, chroniąc tym samym podstawowe potrzeby upadłego i jego rodziny.
Po przeprowadzeniu procesu likwidacji majątku i podziale uzyskanych środków między wierzycieli, sąd podejmuje decyzję o dalszym losie pozostałych długów. W zależności od okoliczności, sąd może orzec o umorzeniu długów w całości lub częściowo. Jest to moment, w którym dłużnik faktycznie doświadcza oddłużenia i może rozpocząć życie od nowa, wolny od ciężaru przeszłych zobowiązań. Ważne jest, aby zrozumieć, że upadłość konsumencka nie jest „darmowym” wyjściem z długów, ale procesem restrukturyzacyjnym, który wymaga współpracy ze strony dłużnika oraz akceptacji pewnych ograniczeń.
Proces ten ma swoje plusy i minusy. Z jednej strony, daje realną szansę na wyjście z chronicznego zadłużenia, co może mieć ogromne znaczenie dla zdrowia psychicznego i stabilności życiowej dłużnika. Z drugiej strony, wiąże się z pewnymi konsekwencjami, takimi jak utrata części majątku, wpis do rejestru dłużników czy ograniczenia w przyszłym zaciąganiu zobowiązań. Zrozumienie, jak działa upadłość konsumencka, jest kluczowe dla podjęcia świadomej decyzji o jej wszczęciu.
Kto może skorzystać z upadłości konsumenckiej i jakie warunki spełnić
Prawo przewiduje możliwość skorzystania z upadłości konsumenckiej dla szerokiego grona osób fizycznych, które nie prowadzą działalności gospodarczej. Kluczowym kryterium decydującym o możliwości przystąpienia do procedury jest stan trwałej niewypłacalności. Oznacza to, że dłużnik musi udowodnić, iż jego zobowiązania przekraczają możliwości jego majątku i bieżących dochodów, a sytuacja ta jest odwracalna w dłuższym okresie. Innymi słowy, nie chodzi o chwilowe problemy finansowe, ale o sytuację, w której dłużnik nie jest w stanie regulować swoich płatności przez co najmniej trzy miesiące.
Istotnym aspektem jest również sposób powstania zadłużenia. Prawo zakłada, że dłużnik musiał działać w dobrej wierze. Oznacza to, że nie mógł celowo doprowadzić do swojej niewypłacalności, na przykład poprzez hazard, nieodpowiedzialne zaciąganie kolejnych pożyczek bez realnej perspektywy ich spłaty, czy ukrywanie dochodów. W przypadku, gdy sąd stwierdzi, że niewypłacalność powstała z winy dłużnika w sposób rażący, może odmówić oddłużenia lub nałożyć na niego dodatkowe obowiązki. Dlatego tak ważne jest, aby przed złożeniem wniosku dokładnie przeanalizować swoją sytuację i być przygotowanym na przedstawienie dowodów potwierdzających brak celowego działania na szkodę własnych finansów.
Kolejnym ważnym warunkiem jest brak prowadzenia działalności gospodarczej. Osoby, które były przedsiębiorcami i zbankrutowały, podlegają innym przepisom, choć istnieją pewne wyjątki i możliwości włączenia ich do systemu upadłości konsumenckiej w specyficznych sytuacjach. Upadłość konsumencka jest dedykowana przede wszystkim konsumentom, czyli osobom fizycznym w ich prywatnym wymiarze życia.
Aby rozpocząć procedurę, należy złożyć odpowiedni wniosek do sądu. Wniosek ten musi być precyzyjnie sporządzony i zawierać szereg informacji, takich jak dane dłużnika, wykaz wszystkich jego wierzycieli, opis majątku, a także szczegółowe uzasadnienie wniosku, w tym wyjaśnienie przyczyn niewypłacalności. W sytuacji, gdy dłużnik nie posiada środków na pokrycie kosztów sądowych i wynagrodzenia syndyka, może ubiegać się o zwolnienie od tych opłat. Warto również rozważyć skorzystanie z pomocy profesjonalnego doradcy prawnego, który pomoże w prawidłowym przygotowaniu wniosku i przeprowadzeniu przez cały proces.
Proces składania wniosku o upadłość konsumencką krok po kroku
Rozpoczęcie procesu upadłości konsumenckiej wymaga formalnego złożenia wniosku do sądu rejonowego właściwego ze względu na miejsce zamieszkania dłużnika. Wniosek ten jest kluczowym dokumentem, od którego zależy dalszy bieg postępowania. Musi być on sporządzony zgodnie z wymogami prawa upadłościowego i restrukturyzacyjnego, a jego prawidłowe przygotowanie znacząco zwiększa szanse na pozytywne rozpatrzenie sprawy. Brak kompletności lub błędy we wniosku mogą skutkować jego odrzuceniem, co wiąże się z koniecznością ponownego składania dokumentów i wydłużeniem całego procesu.
Podstawowe elementy wniosku o upadłość konsumencką obejmują:
- Dane wnioskodawcy: imię i nazwisko, adres zamieszkania, numer PESEL, numer telefonu, adres e-mail.
- Informacje o stanie majątkowym: szczegółowy spis wszystkich składników majątku, w tym nieruchomości, ruchomości, rachunki bankowe, udziały w spółkach, wierzytelności, a także informacje o majątku wspólnym małżonków.
- Informacje o zobowiązaniach: dokładny wykaz wszystkich długów, w tym ich kwoty, nazwy wierzycieli, daty powstania zobowiązań, a także informacje o posiadanym zabezpieczeniu (np. hipoteka).
- Uzasadnienie wniosku: szczegółowe wyjaśnienie przyczyn niewypłacalności, w tym opis okoliczności, które doprowadziły do utraty zdolności do spłaty zobowiązań. Ważne jest, aby przedstawić rzetelny obraz sytuacji i udowodnić, że niewypłacalność nie powstała z winy dłużnika w sposób rażący.
- Wskazanie sposobu likwidacji majątku: wnioskodawca może zaproponować sposób likwidacji swojego majątku, choć ostateczna decyzja należy do syndyka i sądu.
- Oświadczenie o prowadzeniu lub nieprowadzeniu działalności gospodarczej.
Do wniosku należy dołączyć szereg dokumentów potwierdzających informacje zawarte we wniosku. Mogą to być na przykład wyciągi z rachunków bankowych, umowy kredytowe, zaświadczenia o dochodach, wypisy z ksiąg wieczystych, akty notarialne, a także dokumenty potwierdzające inne zobowiązania. Im więcej dokumentów potwierdzających rzeczywisty stan rzeczy, tym lepiej.
Po złożeniu wniosku sąd bada jego kompletność i formalną poprawność. Jeśli wniosek spełnia wszystkie wymogi, sąd wydaje postanowienie o ogłoszeniu upadłości konsumenckiej. W tym momencie rozpoczyna się właściwa procedura, a sąd powołuje syndyka, który przejmuje zarząd majątkiem dłużnika.
Warto zaznaczyć, że dla osób, które nie dysponują wystarczającymi środkami finansowymi na pokrycie kosztów sądowych, opłat związanych z postępowaniem upadłościowym oraz wynagrodzenia syndyka, istnieje możliwość ubiegania się o zwolnienie od tych kosztów. Wniosek o zwolnienie od kosztów powinien być złożony wraz z wnioskiem o ogłoszenie upadłości i zawierać szczegółowe oświadczenie o stanie rodzinnym, majątkowym, dochodach i zaspokojeniu potrzeb rodziny.
Rola syndyka w postępowaniu upadłościowym konsumenta
Syndyk odgrywa centralną rolę w całym procesie upadłości konsumenckiej. Po ogłoszeniu upadłości przez sąd, to właśnie syndyk staje się osobą odpowiedzialną za zarządzanie masą upadłościową i dążenie do jak najpełniejszego zaspokojenia wierzycieli. Jest on profesjonalistą, zazwyczaj licencjonowanym doradcą restrukturyzacyjnym lub adwokatem, który działa w interesie wszystkich uczestników postępowania, choć jego podstawowym celem jest realizacja celów ustawy upadłościowej.
Pierwszym zadaniem syndyka jest przejęcie zarządu nad całym majątkiem dłużnika, który wchodzi w skład masy upadłościowej. Syndyk dokonuje szczegółowego spisu inwentarza, identyfikując wszystkie aktywa, które podlegają likwidacji. Oznacza to, że musi on skrupulatnie zebrać informacje o nieruchomościach, pojazdach, rachunkach bankowych, papierach wartościowych, ale także o przedmiotach o większej wartości, takich jak dzieła sztuki czy biżuteria. Równocześnie syndyk ma obowiązek wyłączyć z masy upadłościowej te składniki majątku, które są niezbędne do zaspokojenia podstawowych potrzeb upadłego i jego rodziny, zgodnie z przepisami prawa.
Kolejnym kluczowym etapem jest likwidacja majątku. Syndyk dokonuje sprzedaży składników masy upadłościowej w sposób, który gwarantuje uzyskanie jak najwyższej ceny. Może to odbywać się poprzez przetargi, aukcje publiczne, a w niektórych przypadkach także poprzez sprzedaż bezpośrednią, jeśli jest to uzasadnione ekonomicznie. Uzyskane w ten sposób środki finansowe są następnie gromadzone przez syndyka i przeznaczane na spłatę zobowiązań wobec wierzycieli.
Syndyk jest również odpowiedzialny za sporządzenie planu spłaty wierzycieli. Plan ten określa, w jaki sposób uzyskane środki zostaną podzielone między poszczególnych wierzycieli, z uwzględnieniem ich praw i pierwszeństwa. W przypadku, gdy majątek upadłego nie wystarcza na pokrycie wszystkich długów, syndyk przedstawia sądowi propozycję podziału dostępnych środków. Po zatwierdzeniu planu przez sąd, syndyk dokonuje wypłat na rzecz wierzycieli.
Ponadto, syndyk ma obowiązek składania regularnych sprawozdań z przebiegu postępowania sądowi. Jego działania są jawne i podlegają kontroli sądowej. Syndyk może również podejmować działania windykacyjne w stosunku do osób trzecich, które są dłużnikami upadłego, a także kwestionować czynności prawne dokonane przez upadłego przed ogłoszeniem upadłości, jeśli miały one na celu pokrzywdzenie wierzycieli.
Ważne jest, aby dłużnik w pełni współpracował z syndykiem, dostarczając mu wszelkich niezbędnych informacji i dokumentów. Brak współpracy może skutkować negatywnymi konsekwencjami dla dłużnika, w tym odmową oddłużenia.
Zaspokojenie wierzycieli i podział majątku w procesie upadłościowym
Jednym z fundamentalnych celów postępowania upadłościowego jest jak najpełniejsze zaspokojenie roszczeń wierzycieli. Po tym, jak syndyk przejmie zarząd nad majątkiem upadłego, dokonuje jego likwidacji, czyli sprzedaży. Uzyskane w ten sposób środki finansowe stanowią masę upadłościową, która jest przeznaczana na spłatę zobowiązań. Prawo upadłościowe precyzyjnie określa kolejność, w jakiej wierzyciele są zaspokajani, aby zapewnić sprawiedliwy podział dostępnych środków.
Na czele listy priorytetów stoją tak zwane koszty postępowania upadłościowego. Obejmują one przede wszystkim wynagrodzenie syndyka, koszty ochrony masy upadłościowej, koszty sprzedaży składników majątku oraz inne wydatki bezpośrednio związane z realizacją procedury. Dopiero po pokryciu tych kosztów, pozostałe środki są dzielone pomiędzy wierzycieli.
Następnie zaspokajane są wierzytelności alimentacyjne, czyli świadczenia pieniężne na utrzymanie członków rodziny, które są należne na mocy orzeczenia sądu. Są one traktowane priorytetowo ze względu na ich społeczny charakter i wagę zapewnienia podstawowych potrzeb dzieci czy innych osób uprawnionych.
Kolejną kategorię stanowią wierzytelności ze stosunku pracy, jeśli upadły był pracodawcą, choć w przypadku upadłości konsumenckiej dotyczy to rzadziej. Następnie zaspokajane są wierzytelności zabezpieczone rzeczowo, czyli te, których spłatę gwarantuje określony składnik majątku, na przykład hipoteka na nieruchomości czy zastaw na samochodzie. Wierzyciel posiadający takie zabezpieczenie ma pierwszeństwo w zaspokojeniu z kwoty uzyskanej ze sprzedaży obciążonego przedmiotu.
Pozostałe wierzytelności, czyli tak zwane wierzytelności publicznoprawne (np. podatki, składki ZUS) oraz wierzytelności prywatnoprawne (np. kredyty bankowe, pożyczki, zobowiązania wobec kontrahentów), są zaspokajane w kolejności, w jakiej zostały zgłoszone syndykowi i uznane. Jeśli środków jest niewystarczająco, aby pokryć w całości wszystkie wierzytelności danej kategorii, wierzyciele otrzymują je proporcjonalnie do wysokości swoich należności.
Warto podkreślić, że nie wszystkie składniki majątku dłużnika wchodzą w skład masy upadłościowej. Prawo chroni pewne dobra osobiste i niezbędne do życia przed likwidacją. Należą do nich na przykład przedmioty codziennego użytku, narzędzia pracy, środki niezbędne do nauki czy rehabilitacji, a także określona część wynagrodzenia, która nie podlega zajęciu. Syndyk ma obowiązek uwzględnić te wyłączenia przy ustalaniu składników masy upadłościowej.
Po zakończeniu procesu likwidacji majątku i podziale środków, syndyk sporządza ostateczne sprawozdanie, które jest przedstawiane sądowi do zatwierdzenia. Dopiero po zatwierdzeniu tego sprawozdania i wykonaniu wszystkich obowiązków przez syndyka, sąd może przejść do kolejnego etapu postępowania, jakim jest ustalenie planu spłaty wierzycieli lub umorzenie długów.
Ustalenie planu spłaty wierzycieli i możliwości oddłużenia konsumenta
Po przeprowadzeniu procesu likwidacji majątku i ewentualnym zaspokojeniu wierzycieli w ramach dostępnych środków, sąd przechodzi do kluczowego etapu dla dłużnika, jakim jest ustalenie planu spłaty wierzycieli. Ten etap jest szczególnie ważny dla osób, które mimo likwidacji części majątku, nadal posiadają zobowiązania, które nie zostały w pełni uregulowane. Plan spłaty ma na celu określenie, w jaki sposób i w jakim okresie dłużnik będzie spłacał pozostałe długi, biorąc pod uwagę jego możliwości finansowe i sytuację życiową.
Sąd, ustalając plan spłaty, bierze pod uwagę wiele czynników. Przede wszystkim ocenia zdolność dłużnika do wykonywania pracy zarobkowej, jego stan zdrowia, wiek, a także sytuację rodzinną i potrzeby mieszkaniowe. Celem jest opracowanie takiego planu, który będzie realistyczny do wykonania, a jednocześnie pozwoli na spłatę jak największej części pozostałych długów. Okres spłaty zazwyczaj nie przekracza 36 miesięcy, jednak w uzasadnionych przypadkach sąd może go wydłużyć.
W ramach planu spłaty, dłużnik zobowiązuje się do regularnego regulowania rat na rzecz wierzycieli. Kwota raty jest ustalana indywidualnie i zależy od dochodów dłużnika po odliczeniu kosztów utrzymania. Ważne jest, aby dłużnik rzetelnie informował sąd o wszelkich zmianach w swojej sytuacji finansowej, które mogą wpłynąć na jego zdolność do spłaty. Niewywiązywanie się z obowiązków określonych w planie spłaty może mieć poważne konsekwencje, w tym odmowę umorzenia pozostałych długów.
Jeśli jednak dłużnik rzetelnie wywiązuje się ze wszystkich nałożonych na niego obowiązków w ramach planu spłaty, po jego zakończeniu sąd może orzec o umorzeniu pozostałych długów. Jest to moment, w którym dłużnik faktycznie uzyskuje oddłużenie i może rozpocząć życie wolne od przeszłych zobowiązań. Warto podkreślić, że umorzeniu podlegają tylko te długi, które zostały uwzględnione w postępowaniu upadłościowym. Długi powstałe po ogłoszeniu upadłości lub te, które z mocy prawa nie podlegają umorzeniu (np. niektóre kary grzywny), pozostają w mocy.
W określonych sytuacjach, sąd może również podjąć decyzję o warunkowym umorzeniu długów. Dzieje się tak w przypadkach, gdy dłużnik nie posiada żadnego majątku, który można by zlikwidować, a jego sytuacja finansowa jest na tyle trudna, że nie jest w stanie udźwignąć nawet niewielkiego planu spłaty. Wówczas sąd może umorzyć długi, nakładając na dłużnika pewne obowiązki, na przykład obowiązek regularnego informowania o swojej sytuacji zawodowej lub nakaz podjęcia próby znalezienia pracy. Niespełnienie tych warunków w przyszłości może skutkować uchyleniem postanowienia o umorzeniu długów.
Kluczem do sukcesu w procesie oddłużenia jest szczerość, otwartość i pełna współpraca z sądem oraz syndykiem. Zrozumienie zasad działania planu spłaty i sumienne wypełnianie nałożonych obowiązków to droga do odzyskania stabilności finansowej i nowego startu.
Konsekwencje ogłoszenia upadłości konsumenckiej dla dłużnika
Ogłoszenie upadłości konsumenckiej, choć stanowi szansę na wyjście z długów, wiąże się również z szeregiem konsekwencji dla dłużnika. Niezbędne jest, aby osoba rozważająca tę ścieżkę w pełni zdawała sobie sprawę z potencjalnych skutków, zarówno tych pozytywnych, jak i negatywnych. Najbardziej oczywistą korzyścią jest oddłużenie, czyli uwolnienie od ciężaru zaległych zobowiązań, które często stanowią źródło chronicznego stresu i problemów życiowych. Jednakże, proces ten niesie ze sobą również pewne ograniczenia i utratę kontroli nad częścią majątku.
Jedną z pierwszych i najbardziej odczuwalnych konsekwencji jest utrata prawa do zarządzania swoim majątkiem. Po ogłoszeniu upadłości, syndyk przejmuje kontrolę nad wszystkimi składnikami masy upadłościowej. Dłużnik nie może samodzielnie sprzedawać, darować ani obciążać żadnych swoich aktywów bez zgody syndyka. Jest to konieczne, aby zapewnić sprawiedliwy podział majątku i zapobiec próbom ukrycia go przed wierzycielami. Oznacza to również, że dłużnik musi udostępnić syndykowi wszelkie dokumenty dotyczące swojego majątku i finansów.
Kolejną konsekwencją jest wpis do Krajowego Rejestru Sądowego (KRS) jako osoby upadłej. Informacja o upadłości jest jawna i może być widoczna dla potencjalnych kontrahentów, pracodawców czy instytucji finansowych. Choć przepisy dotyczące ujawniania informacji o upadłości są coraz bardziej restrykcyjne, wpis ten może wpływać na postrzeganie dłużnika na rynku finansowym przez pewien czas po zakończeniu postępowania. Może to utrudnić uzyskanie kredytu, leasingu czy zawarcie umowy ubezpieczenia na korzystnych warunkach.
Ważnym aspektem jest również ograniczenie możliwości zaciągania nowych zobowiązań. Po ogłoszeniu upadłości, dłużnik powinien unikać podejmowania ryzykownych decyzji finansowych i zaciągania nowych pożyczek, chyba że są one niezbędne do podstawowego funkcjonowania i zostały uzgodnione z syndykiem. Po zakończeniu postępowania i uzyskaniu oddłużenia, dłużnik może stopniowo odbudowywać swoją zdolność kredytową, ale proces ten wymaga czasu i odpowiedzialności.
Należy również pamiętać o obowiązkach informacyjnych wobec sądu i syndyka. Dłużnik musi regularnie informować o swojej sytuacji zawodowej, dochodach i ewentualnych zmianach w stanie majątkowym. Niewywiązywanie się z tych obowiązków może prowadzić do negatywnych konsekwencji, w tym do odmowy umorzenia długów.
Mimo tych utrudnień, pozytywnym skutkiem jest możliwość rozpoczęcia nowego życia bez ciężaru zadłużenia. Upadłość konsumencka, jeśli zostanie przeprowadzona prawidłowo i z pełną współpracą ze strony dłużnika, stanowi skuteczne narzędzie do wyjścia z pętli zadłużenia i odzyskania kontroli nad własną przyszłością finansową. Kluczowe jest zrozumienie wszystkich konsekwencji i przygotowanie się na nie.
Alternatywne rozwiązania dla osób zmagających się z długami
Choć upadłość konsumencka jest potężnym narzędziem, nie zawsze jest jedynym ani najlepszym rozwiązaniem dla każdego zadłużonego. Istnieje szereg innych ścieżek i strategii, które można rozważyć przed podjęciem decyzwy o złożeniu wniosku o upadłość. Warto zaznajomić się z nimi, aby wybrać najkorzystniejszą opcję dopasowaną do indywidualnej sytuacji finansowej i życiowej.
Jedną z pierwszych i najczęściej rekomendowanych opcji jest restrukturyzacja zadłużenia. Polega ona na negocjowaniu z wierzycielami warunków spłaty istniejących zobowiązań. Może to obejmować rozłożenie długu na raty, obniżenie oprocentowania, a nawet częściowe umorzenie odsetek lub kapitału. Kluczowe jest nawiązanie otwartego dialogu z wierzycielami i przedstawienie im realistycznego planu spłaty, opartego na analizie własnych możliwości finansowych. Czasami wystarczy szczera rozmowa i propozycja ustalenia harmonogramu, który uwzględnia aktualną sytuację.
Innym rozwiązaniem jest konsolidacja zadłużenia. Polega ona na połączeniu kilku różnych zobowiązań finansowych w jedno, nowe zobowiązanie, zazwyczaj z niższym oprocentowaniem lub dłuższym okresem spłaty. Pozwala to na uproszczenie zarządzania długami i często zmniejszenie miesięcznej raty. Konsolidacji można dokonać poprzez zaciągnięcie kredytu konsolidacyjnego w banku lub poprzez skorzystanie z ofert specjalistycznych firm.
Istnieją również organizacje i fundacje oferujące bezpłatne doradztwo finansowe i pomoc w zarządzaniu długami. Specjaliści w tych instytucjach mogą pomóc w analizie sytuacji, opracowaniu strategii oddłużenia, negocjacjach z wierzycielami, a także w przygotowaniu dokumentów do sądu, jeśli taka będzie ostateczna decyzja. Ich wiedza i doświadczenie mogą być nieocenione w trudnym procesie wychodzenia z zadłużenia.
Bardziej radykalną, ale czasami konieczną opcją jest ogłoszenie upadłości konsumenckiej. Jest to jednak rozwiązanie ostateczne, które powinno być rozważane po wyczerpaniu innych możliwości. Jak omówiono wcześniej, upadłość niesie ze sobą daleko idące konsekwencje, dlatego decyzja o jej wszczęciu powinna być podjęta świadomie i po konsultacji z prawnikiem lub doradcą finansowym specjalizującym się w prawie upadłościowym.
Warto również pamiętać o znaczeniu edukacji finansowej. Zrozumienie mechanizmów działania produktów finansowych, zasad zarządzania budżetem domowym i unikania pułapek zadłużenia jest kluczowe dla długoterminowej stabilności finansowej. Inwestycja w wiedzę finansową jest inwestycją w przyszłość, która może uchronić przed wieloma problemami.
Przed podjęciem jakichkolwiek kroków, kluczowe jest dokładne zbadanie swojej sytuacji, zrozumienie dostępnych opcji i, jeśli to konieczne, skorzystanie z profesjonalnej pomocy. Każda sytuacja jest unikalna i wymaga indywidualnego podejścia.
„`